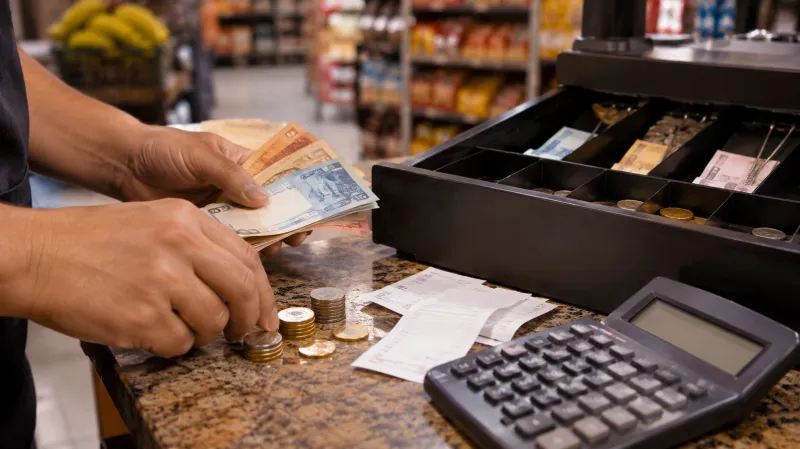
O mercadinho pode registrar todas as vendas do dia e, mesmo assim, encontrar uma diferença entre o valor apresentado pelo sistema e o dinheiro disponível no caixa. Isso acontece porque o fechamento depende não apenas das vendas realizadas, mas também do registro correto dos pagamentos, trocos, sangrias, suprimentos, cancelamentos e devoluções. Para evitar divergências, é necessário separar os recebimentos por modalidade, acompanhar as movimentações durante o expediente e conferir o saldo esperado antes de encerrar o caixa. Um sistema PDV para mercadinho pode facilitar esse controle, desde que os registros sejam feitos corretamente. Neste artigo, você entenderá como identificar as causas das diferenças, calcular o saldo esperado e estabelecer procedimentos para tornar o fechamento mais confiável.
O que você precisa saber:
Por Que as Vendas Registradas Nem Sempre Correspondem ao Dinheiro em Caixa?
A diferença acontece porque o valor total vendido e o saldo físico do caixa representam informações diferentes. Enquanto o total de vendas reúne as operações comerciais realizadas, o dinheiro disponível considera somente os recebimentos em espécie, o fundo de troco e as entradas ou saídas físicas registradas durante o período.
Imagine um mercadinho que tenha realizado R$ 3.500 em vendas durante o dia.
Desse total:
-
R$ 1.200 foram pagos em dinheiro.
-
R$ 900 foram recebidos por Pix.
-
R$ 1.000 foram pagos no cartão de débito.
-
R$ 400 foram registrados no cartão de crédito.
Embora o faturamento registrado seja de R$ 3.500, apenas R$ 1.200 dessas vendas correspondem a recebimentos em dinheiro físico.
Mesmo esse valor não será necessariamente encontrado integralmente na gaveta, pois ainda será preciso considerar o fundo inicial, as retiradas realizadas e outras movimentações.
Por isso, comparar diretamente o total vendido com o dinheiro contado é um procedimento incorreto.
Diferença Entre Venda, Recebimento e Saldo de Caixa
Essas três informações precisam ser analisadas separadamente.
Venda registrada: representa o valor de uma operação comercial realizada no estabelecimento.
Recebimento: identifica o valor efetivamente pago pelo cliente e a modalidade utilizada.
Saldo físico: representa a quantidade de dinheiro existente no caixa após considerar todas as movimentações de entrada e saída.
Uma venda também pode ser registrada com pagamento futuro, quando o estabelecimento trabalha com alguma modalidade de crédito ao cliente. Nesse caso, o valor comercializado não representa dinheiro imediatamente recebido.
Essa distinção é importante porque permite descobrir se a divergência está no registro da venda, na confirmação do pagamento ou na movimentação do dinheiro.
Quais Erros Mais Provocam Divergências no Caixa de um Mercadinho?
As causas mais comuns são trocos incorretos, pagamentos classificados na modalidade errada, retiradas não registradas e falhas em cancelamentos ou devoluções. Também podem surgir diferenças quando o valor inicial está incorreto ou quando vários funcionários utilizam o mesmo caixa sem uma conferência adequada.
Troco Entregue em Valor Diferente do Correto
Durante os horários de maior movimento, o operador precisa atender clientes, registrar produtos, receber pagamentos e fornecer troco.
Considere uma compra de R$ 37,50, paga com uma nota de R$ 50.
O troco correto é R$ 12,50.
Entretanto, se o operador entregar R$ 22,50, haverá uma saída adicional de R$ 10 do caixa.
A venda continuará registrada por R$ 37,50, mas o dinheiro encontrado no fechamento ficará abaixo do esperado.
Para diminuir esse tipo de ocorrência, é importante:
-
Conferir o valor total da compra antes do recebimento.
-
Informar corretamente a quantia entregue pelo cliente.
-
Utilizar o cálculo de troco do PDV.
-
Conferir notas e moedas antes da entrega.
-
Evitar interromper a operação durante o pagamento.
A organização do atendimento e a redução de erros nas operações do mercadinho dependem tanto da ferramenta utilizada quanto da padronização das atividades realizadas pelos operadores.
Forma de Pagamento Registrada Incorretamente
Esse erro pode gerar uma divergência mesmo quando o mercadinho recebeu o valor integral da venda.
Imagine uma compra de R$ 85, paga por Pix.
O pagamento é confirmado, mas o operador seleciona dinheiro como forma de recebimento no PDV.
No fechamento, o sistema considera que R$ 85 deveriam estar fisicamente disponíveis no caixa.
Entretanto, o valor foi recebido na conta bancária.
Nesse cenário, existe uma falta aparente de R$ 85 em dinheiro e um recebimento correspondente por Pix que não foi classificado corretamente.
O total vendido está correto. A inconsistência está na modalidade registrada.
Por isso, o operador deve confirmar a forma de pagamento antes de finalizar cada venda.
Pagamentos por Pix Sem Confirmação
O comprovante apresentado pelo cliente não deve ser a única referência para confirmar um Pix.
O Banco Central orienta que um Pix agendado não representa uma transferência concluída, pois o valor será enviado somente na data programada.
Assim, o mercadinho deve verificar a confirmação do crédito pelo aplicativo, extrato ou ferramenta de recebimento utilizada.
Essa orientação é especialmente importante em pagamentos realizados no balcão, por QR Code ou em pedidos feitos pelo WhatsApp.
A orientação do Banco Central sobre Pix agendado explica a diferença entre agendar uma transferência e efetivamente realizar o pagamento.
Caso um recebimento ainda não esteja confirmado, a operação precisa permanecer identificada conforme o procedimento adotado pelo estabelecimento.
Sangrias Realizadas Sem Registro
A sangria corresponde à retirada de dinheiro do caixa durante o expediente.
Esse procedimento pode ser utilizado para diminuir a quantidade de notas mantidas na gaveta.
Imagine que o responsável retire R$ 600 e guarde o valor em um local destinado ao recolhimento de dinheiro.
Se a retirada acontecer fisicamente, mas não for registrada, o sistema continuará considerando que aqueles R$ 600 permanecem disponíveis no caixa.
No encerramento, haverá uma diferença correspondente.
Para evitar esse problema, cada sangria deve possuir registro de valor, horário, responsável e motivo, quando aplicável.
Um sistema de caixa para mercadinho com controle de movimentações pode apoiar esse procedimento, permitindo relacionar os valores retirados ao período correspondente.
Suprimentos Não Informados
O suprimento representa uma entrada adicional de dinheiro que não corresponde diretamente a uma venda.
Por exemplo, se o mercadinho precisa de mais moedas para troco, o responsável pode acrescentar R$ 100 ao caixa.
Esse valor precisa ser registrado como suprimento.
Caso contrário, poderá aparecer uma sobra de R$ 100 no fechamento, mesmo sem existir qualquer venda adicional.
O suprimento aumenta o dinheiro disponível, mas não deve ser interpretado como faturamento.
Cancelamentos e Devoluções Registrados de Forma Incompleta
Uma venda cancelada ou uma mercadoria devolvida pode envolver mais de uma movimentação.
Considere uma compra de R$ 120 paga em dinheiro. Posteriormente, o cliente devolve um produto de R$ 30 e recebe o reembolso em espécie.
Se o mercadinho devolver os R$ 30, mas não registrar a saída de dinheiro, o fechamento poderá apresentar uma falta correspondente.
Também é necessário diferenciar:
-
Cancelamento comercial da venda.
-
Estorno ou devolução do pagamento.
-
Retorno da mercadoria ao estoque, quando aplicável.
-
Tratamento do documento fiscal relacionado.
Esses procedimentos não são automaticamente equivalentes.
Quando existe emissão de NFC-e, a regularização fiscal deve observar as regras e condições aplicáveis à operação. A Secretaria da Fazenda de São Paulo disponibiliza orientações sobre a NFC-e, incluindo procedimentos de cancelamento. Em outros estados, devem ser consultadas as regras da administração tributária competente.
Troca de Operadores Sem Conferência
Um mercadinho pode funcionar em dois ou mais turnos, utilizando o mesmo equipamento de frente de caixa.
Se um funcionário encerra seu período e outro assume sem conferir o fundo de troco e as movimentações, uma diferença identificada mais tarde pode ser difícil de localizar.
A situação se torna ainda mais complexa quando vários usuários compartilham o mesmo acesso.
O ideal é identificar cada operador e estabelecer um procedimento de passagem de caixa.
A conferência deve registrar o valor entregue, o responsável e o horário da troca.
Assim, uma divergência pode ser investigada dentro de um período específico, em vez de exigir a análise de todas as operações do dia.
Como Calcular Corretamente o Dinheiro Esperado no Fechamento de Caixa?
O saldo esperado deve ser calculado somando o dinheiro inicial aos recebimentos em espécie e aos suprimentos, depois subtraindo as sangrias e outras saídas efetivas em dinheiro. Pagamentos por Pix e cartão não entram nessa conta física, pois precisam ser conferidos separadamente.
A fórmula básica é:
Saldo esperado = Fundo inicial + Recebimentos em dinheiro + Suprimentos − Sangrias − Outras saídas em espécie
É importante considerar os recebimentos em dinheiro já descontados dos trocos entregues. Se o relatório apresentar o total bruto de notas recebidas, os trocos deverão ser descontados separadamente.
Exemplo Prático de Fechamento de Caixa
Considere um mercadinho com as seguintes movimentações durante um expediente:
| Movimentação | Valor |
|---|---|
| Fundo inicial para troco | + R$ 180,00 |
| Vendas recebidas em dinheiro, líquidas de troco | + R$ 1.345,00 |
| Suprimento para reforço de troco | + R$ 100,00 |
| Sangrias realizadas | − R$ 950,00 |
| Reembolso de devolução em dinheiro | − R$ 35,00 |
| Saldo esperado no caixa | R$ 640,00 |
| Dinheiro encontrado na conferência | R$ 620,00 |
| Diferença identificada | − R$ 20,00 |
Valores ilustrativos, utilizados apenas para demonstrar o cálculo.
Nesse exemplo, o saldo esperado é de R$ 640, mas o operador encontra R$ 620.
Portanto, existe uma diferença negativa de R$ 20 que precisa ser investigada.
O procedimento correto não é simplesmente acrescentar R$ 20 ao registro do fechamento.
Primeiro, devem ser verificadas as vendas, movimentações e informações utilizadas no cálculo.
Como Considerar Uma Venda Paga Com Duas Formas de Pagamento?
Imagine uma compra de R$ 72.
O cliente paga R$ 20 em dinheiro e R$ 52 por Pix.
O registro correto deve indicar:
-
Dinheiro: R$ 20.
-
Pix: R$ 52.
-
Total da venda: R$ 72.
Somente os R$ 20 devem compor os recebimentos físicos do caixa.
Se o operador registrar os R$ 72 integralmente em dinheiro, o sistema poderá apresentar um saldo físico esperado R$ 52 maior do que o correto.
Esse exemplo demonstra a importância de registrar pagamentos divididos sem improvisar lançamentos.
Como Fazer o Fechamento de Caixa do Mercadinho Passo a Passo?
O fechamento deve reunir todas as movimentações de um período e comparar os valores esperados com os efetivamente recebidos. Para isso, é necessário encerrar as operações do caixa, conferir o dinheiro, validar os pagamentos eletrônicos e analisar as entradas e saídas registradas antes de finalizar o expediente.
Prepare o Caixa Antes da Primeira Venda
A conferência começa na abertura.
Antes de iniciar o atendimento, o operador deve contar o dinheiro destinado ao troco e registrar o valor inicial.
Também é importante verificar se existem operações pendentes do período anterior.
O registro deve identificar o operador, o terminal utilizado, a data e o horário.
Se o fundo inicial estiver incorreto, todas as movimentações posteriores poderão ser comparadas com uma base equivocada.
Registre as Vendas e Confirme os Pagamentos
Durante o expediente, cada venda precisa ser registrada com seus produtos, quantidades, preços e forma de pagamento.
O operador deve verificar se o cliente realmente concluiu o pagamento antes de finalizar a operação como recebida.
Quando o estabelecimento utiliza diferentes meios de pagamento, é importante que eles sejam classificados corretamente.
Soluções que permitem a integração entre vendas, estoque e financeiro podem reduzir a necessidade de repetir informações manualmente em controles separados.
Entretanto, a integração depende das funcionalidades disponíveis e de sua configuração.
Registre as Movimentações Assim Que Acontecerem
Não deixe sangrias, suprimentos e outras retiradas para serem lançados somente no final do dia.
Quando o registro é feito muito depois da movimentação física, aumentam as chances de esquecimento ou de informação incorreta.
Se houve uma retirada autorizada para determinada despesa, o valor precisa ser identificado separadamente das vendas.
O mesmo cuidado vale para devoluções com reembolso em dinheiro.
Defina o Horário de Encerramento
Antes de contar o dinheiro, é necessário estabelecer quais operações pertencem ao período conferido.
Se novos atendimentos continuarem sendo realizados durante a contagem, o valor disponível poderá mudar.
Quando houver troca de turno, o ideal é concluir a conferência ou realizar uma passagem formal do caixa antes que o próximo operador comece a movimentá-lo.
Confira o Dinheiro Físico
Separe as notas e moedas por valor e realize a contagem.
O dinheiro encontrado precisa ser comparado com o saldo esperado, considerando todas as entradas e saídas registradas.
Se houver diferença, faça uma segunda conferência antes de alterar qualquer informação.
Também é importante verificar se o dinheiro retirado por sangria foi efetivamente entregue ao responsável pelo recolhimento.
Confira Pix e Cartões Separadamente
Os recebimentos eletrônicos não fazem parte da contagem da gaveta.
No Pix, compare os valores lançados no sistema com os créditos efetivamente confirmados.
Nos cartões, confira as operações aprovadas nos respectivos meios de pagamento.
Uma atenção importante é diferenciar o valor bruto das vendas no cartão e o valor líquido posteriormente depositado pela adquirente.
Taxas, parcelamentos e prazos de liquidação podem fazer com que o depósito bancário seja diferente do valor originalmente vendido, sem que isso represente necessariamente um erro de caixa.
A conferência deve respeitar o período de cada operação e as condições do serviço utilizado.
Revise Ocorrências e Registre o Encerramento
Antes de finalizar, consulte as operações que exigiram correções durante o turno.
Entre elas estão:
-
Cancelamentos de vendas ou itens.
-
Devoluções e estornos.
-
Descontos manuais autorizados.
-
Sangrias e suprimentos.
-
Pagamentos divididos.
-
Transações eletrônicas pendentes.
-
Correções realizadas por responsáveis autorizados.
Depois da conferência, registre o saldo esperado, o valor encontrado e eventuais diferenças.
Esse histórico deve permanecer disponível para consultas posteriores.
Em estabelecimentos que também trabalham com balcão, retirada e pedidos externos, uma gestão integrada de vendas e estoque pode ajudar a identificar a origem das operações, conforme as funcionalidades utilizadas.
O Que Fazer Quando o Dinheiro Não Bate Com o Sistema PDV?
Quando o fechamento apresenta diferença, a primeira medida é confirmar a contagem e revisar o saldo inicial. Em seguida, compare os recebimentos por modalidade, verifique as movimentações não relacionadas às vendas e investigue as operações excepcionais. Não altere valores apenas para eliminar a divergência.
Identifique Se Existe Sobra ou Falta de Dinheiro
A diferença deve ser calculada da seguinte forma:
Diferença = Dinheiro encontrado − Saldo esperado
Se o resultado for negativo, existe uma falta.
Se for positivo, existe uma sobra.
Essa classificação ajuda a direcionar a análise, mas não determina sozinha a causa.
Uma falta pode representar um erro de classificação, enquanto uma sobra pode indicar um valor que deveria ter sido entregue ao cliente.
Utilize o Valor da Diferença Como Ponto de Partida
Em alguns casos, o valor encontrado oferece uma pista importante.
Se faltam exatamente R$ 150 e existe uma sangria desse valor sem lançamento, é necessário conferir o registro da retirada.
Se faltam R$ 85 em dinheiro, mas os registros bancários mostram um Pix de R$ 85 que não aparece corretamente classificado, a diferença pode estar na forma de pagamento informada.
Essas correspondências ajudam a direcionar a investigação, mas precisam ser confirmadas antes de qualquer correção.
Tabela Para Investigar as Principais Divergências
| Situação encontrada | Possível causa | O que conferir |
|---|---|---|
| Falta de dinheiro | Troco entregue a maior | Vendas e valores recebidos em espécie |
| Falta equivalente a uma retirada | Sangria não registrada | Histórico e comprovantes de recolhimento |
| Sobra de dinheiro | Suprimento ou venda sem registro adequado | Entradas físicas e operações realizadas |
| Falta em dinheiro e valor correspondente recebido no Pix | Forma de pagamento incorreta | Venda original e extrato bancário |
| Venda no cartão sem transação correspondente | Pagamento não aprovado ou registro indevido | Comprovante e situação na adquirente |
| Diferença após cancelamento | Estorno ou reembolso não conciliado | Venda, pagamento e operação de devolução |
| Divergência após troca de funcionário | Abertura ou passagem de caixa incorreta | Saldo conferido entre os turnos |
Uma única ocorrência pode ter mais de uma causa possível. Por isso, a análise deve considerar os registros disponíveis, e não somente a semelhança entre valores.
Como Investigar Uma Diferença Que Aparece Todos os Dias?
Quando o fechamento apresenta divergências frequentes, é importante observar se existe algum padrão.
O responsável pode analisar:
-
Quais turnos apresentam mais diferenças.
-
Quais modalidades de pagamento estão envolvidas.
-
Se os erros ocorrem após sangrias ou cancelamentos.
-
Se determinados procedimentos exigem correções repetidas.
-
Se existem problemas recorrentes no cadastro ou na configuração das vendas.
Se várias diferenças aparecem após pagamentos divididos, por exemplo, o problema pode estar na forma como a equipe utiliza essa funcionalidade.
Se as divergências surgem principalmente após a troca de turno, pode ser necessário revisar o processo de passagem de caixa.
O objetivo é identificar falhas de procedimento e estabelecer correções verificáveis.
E Se a Origem Não For Encontrada?
Nem toda diferença será esclarecida imediatamente.
Nesse caso, registre a ocorrência informando data, horário, terminal, valor, responsável pela conferência e verificações realizadas.
A divergência não deve desaparecer dos relatórios por meio de alterações sem justificativa.
Quando for necessário corrigir um lançamento, o procedimento deve preservar o histórico da operação original e indicar quem realizou a alteração.
Isso permite acompanhar o problema sem comprometer a confiabilidade das informações anteriores.
Como Evitar Divergências Com Uma Rotina de Controle Diário?
A prevenção depende de procedimentos simples realizados de forma consistente: conferir o dinheiro inicial, confirmar cada pagamento, registrar movimentações no momento correto e encerrar cada período com uma conferência documentada. O sistema PDV para mercadinho contribui com os registros, mas não substitui essas práticas.
Padronize os Procedimentos da Equipe
Todos os operadores devem seguir a mesma sequência de atendimento.
Essa padronização deve abranger o registro dos produtos, a confirmação do valor, a seleção da modalidade de pagamento, o cálculo de troco e a finalização da venda.
Também é necessário explicar como agir quando uma operação precisa ser cancelada ou corrigida.
A falta de um procedimento definido pode levar cada funcionário a resolver a mesma situação de uma maneira diferente.
Faça Conferências Durante o Expediente
Não é necessário esperar o final do dia para verificar todas as inconsistências.
Dependendo do volume de movimentações, o mercadinho pode realizar conferências intermediárias por turno ou em horários definidos.
Essas verificações devem respeitar o fechamento ou a pausa das operações abrangidas, evitando a contagem de um caixa que continua recebendo movimentações.
Uma conferência intermediária pode revelar uma diferença enquanto as operações ainda estão recentes.
Organize as Permissões de Acesso
Nem todas as atividades precisam estar disponíveis para qualquer operador.
Cancelamentos de vendas finalizadas, descontos excepcionais e determinadas movimentações financeiras podem exigir autorização de um responsável.
Quando o sistema oferece controle de permissões, é possível definir quais usuários podem executar cada procedimento.
O objetivo não é dificultar o atendimento, mas assegurar que operações sensíveis sejam acompanhadas adequadamente.
Evite Misturar Dinheiro Pessoal Com o Caixa
O dinheiro do estabelecimento não deve ser utilizado informalmente para despesas ou retiradas particulares.
Qualquer movimentação autorizada precisa ser registrada conforme sua finalidade.
Isso inclui pagamentos pontuais realizados em espécie e valores transferidos para outro local do estabelecimento.
Separar essas operações ajuda a impedir que o dinheiro físico seja interpretado incorretamente como resultado de vendas.
Acompanhe Indicadores de Divergência
Além do fechamento diário, é útil acompanhar a frequência das diferenças.
Alguns indicadores que podem ser utilizados são:
-
Quantidade de fechamentos com divergência.
-
Valor acumulado das faltas e sobras.
-
Número de pagamentos corrigidos.
-
Quantidade de cancelamentos e estornos pendentes.
-
Frequência de movimentações manuais.
-
Ocorrências repetidas por turno ou procedimento.
Esses indicadores não precisam servir para responsabilizar automaticamente um funcionário.
Eles podem revelar necessidade de treinamento, melhoria do processo ou revisão de configurações.
O Controle de Estoque Também Pode Influenciar as Divergências nas Vendas?
Sim. Embora uma diferença de estoque não represente necessariamente falta de dinheiro no caixa, erros no cadastro, na quantidade vendida ou nas movimentações de mercadorias podem provocar registros comerciais incorretos. Por isso, é importante comparar os produtos efetivamente entregues com aqueles informados nas vendas.
Produtos Registrados Com Quantidade Incorreta
Imagine que um cliente compre quatro unidades de determinado produto, mas o operador registre apenas três.
Se o cliente pagar somente o valor calculado pelo sistema, o mercadinho poderá entregar uma mercadoria sem registrar toda a receita correspondente.
Nesse caso, o caixa poderá fechar corretamente em relação às vendas lançadas, embora o estoque físico apresente uma unidade a menos do que o esperado.
Isso demonstra que um fechamento de caixa sem diferença não garante, sozinho, que todas as vendas tenham sido registradas corretamente.
Vendas Por Unidade, Caixa ou Pacote
Alguns produtos podem ser recebidos em caixas e vendidos individualmente.
Se uma caixa contém 12 unidades, o cadastro precisa estabelecer corretamente essa relação quando o estoque é controlado por unidade.
Erros de conversão podem provocar divergências nas quantidades movimentadas e dificultar a conferência dos produtos vendidos.
Manter um controle de estoque e reposição de produtos ajuda a relacionar as saídas de mercadorias às operações registradas no PDV.
Perdas e Produtos Vencidos
Nem toda saída de estoque representa uma venda.
Mercadorias quebradas, vencidas ou danificadas precisam ser movimentadas conforme o procedimento de perdas adotado pelo estabelecimento.
Caso esses produtos sejam descartados sem registro, o sistema continuará apresentando quantidades que não estão mais disponíveis.
Para produtos perecíveis, também é importante conhecer o método FIFO no controle de estoque, considerando ainda os prazos de validade e os procedimentos adequados de armazenagem.
A organização das mercadorias contribui para a confiabilidade dos registros, mas o controle financeiro do caixa deve continuar sendo realizado separadamente.
Quais Recursos Um Sistema PDV para Mercadinho Deve Ter Para Facilitar o Fechamento?
Um sistema adequado precisa permitir o registro organizado das vendas, das formas de pagamento e das movimentações de caixa. Também é importante oferecer histórico de operações, identificação de responsáveis e informações suficientes para comparar os valores esperados com os recebimentos efetivos. A disponibilidade desses recursos deve ser verificada em cada solução.
Controle de Abertura e Fechamento
O sistema deve permitir identificar o fundo inicial, as movimentações e o saldo apurado no encerramento.
Também é importante avaliar se existem relatórios por operador, terminal ou turno.
Esse controle permite delimitar o período investigado quando aparece uma diferença.
Ao analisar a escolha de um sistema PDV para mini mercado, vale verificar como essas informações são registradas e consultadas na prática.
Registro de Diferentes Formas de Pagamento
O PDV precisa atender às modalidades utilizadas pelo mercadinho.
Entre os recursos que merecem avaliação estão o registro de dinheiro, Pix, débito, crédito e pagamentos divididos.
Quando houver integração com equipamentos ou serviços de pagamento, é necessário confirmar a compatibilidade e como as transações aprovadas são conciliadas com as vendas.
Histórico de Operações e Correções
A consulta ao histórico é importante para descobrir o que aconteceu durante o expediente.
O sistema deve facilitar a identificação de vendas, horários, usuários, modalidades de recebimento, cancelamentos e demais movimentações relevantes.
Também é recomendável avaliar se existem permissões para alterações e mecanismos de rastreabilidade.
Integração Entre Vendas e Estoque
Quando uma venda é concluída, a movimentação das mercadorias precisa ser refletida corretamente no controle de estoque, conforme a configuração utilizada.
Essa integração diminui a necessidade de registros repetidos e ajuda a evitar inconsistências entre o que foi vendido e o que permanece disponível.
Estabelecimentos com operação de balcão, retirada e conveniência podem avaliar os critérios para escolher uma solução de gestão para conveniência, verificando se os recursos atendem à rotina de cada tipo de atendimento.
Relatórios Que Ajudem a Localizar Diferenças
Um relatório útil precisa apresentar informações suficientes para reconstruir as operações do período.
O ideal é conseguir consultar os recebimentos por modalidade e identificar as entradas e saídas que alteraram o dinheiro físico.
Mais importante do que a quantidade de relatórios é a possibilidade de encontrar rapidamente uma informação confiável.
Custo, Funcionalidades e Adequação à Operação
O preço do sistema também precisa ser analisado, mas não deve ser o único critério de decisão.
Uma solução de menor mensalidade pode exigir procedimentos adicionais quando não oferece os recursos necessários à conferência.
Para avaliar esse equilíbrio, é útil entender como escolher um sistema PDV de menor custo, considerando o uso real do estabelecimento.
Outro ponto é a disponibilidade de recursos para manter estoque e vendas integradas, evitando controles paralelos desnecessários.
Ao comparar opções de PDV para o varejo, também devem ser avaliados os custos de implantação, suporte, equipamentos e integrações.
Antes da contratação, é recomendável solicitar uma demonstração com situações comuns do mercadinho: pagamento dividido, sangria, suprimento, cancelamento e fechamento com diferença.
Essa verificação permite entender como o sistema se comporta durante as operações que realmente precisam de controle.
Conclusão
Evitar divergências entre as vendas registradas e o dinheiro disponível exige atenção a todas as etapas do atendimento, desde a abertura até o fechamento do caixa.
Não basta conferir o total vendido. É necessário identificar como cada pagamento foi recebido, registrar corretamente as movimentações de dinheiro e acompanhar cancelamentos, devoluções e operações excepcionais.
Um sistema PDV para mercadinho pode contribuir ao reunir essas informações e permitir consultas ao histórico das operações. Entretanto, sua utilização precisa estar acompanhada de procedimentos internos claros e conferências regulares.
O principal objetivo não deve ser apenas fazer o caixa apresentar o mesmo valor do relatório, mas compreender a origem de cada movimentação e corrigir os processos responsáveis pelas diferenças.
Com dados confiáveis e uma rotina organizada, o responsável pelo mercadinho terá melhores condições de identificar inconsistências, acompanhar os recebimentos e tomar decisões com base nas operações realmente realizadas.
Leia Também
Para aprofundar o assunto, confira outros conteúdos relacionados à organização financeira, automação comercial e gestão de pequenos estabelecimentos:
- Sistema de Caixa para Mercadinho: Como Controlar as Vendas e Evitar Diferenças no Fechamento?
- Sistema para Conveniência: Como Organizar o Fechamento de Caixa por Turno e Evitar Divergências?
- Caixa Loja: Como Controlar Entradas e Saídas de Dinheiro?
- Frente de Caixa: Por Que o Fechamento Nunca Bate e Como Evitar Diferenças?
- Como um PDV Software Ajuda a Controlar Cancelamentos e Estornos no Caixa?
- Sistema PDV Barato: Como Fazer o Fechamento de Caixa sem Erros?
- Seu Caixa Nunca Fecha? Descubra Como um Sistema PDV para Mini Mercado Ajuda a Encontrar Diferenças