Introdução: por que organizar o PDV é essencial no mercado
A rotina de um mercado envolve dezenas ou até centenas de vendas ao longo do dia. Cada operação movimenta produtos, valores, estoque e diferentes formas de pagamento. Por esse motivo, manter essas informações organizadas é fundamental para evitar divergências e facilitar o acompanhamento do negócio.
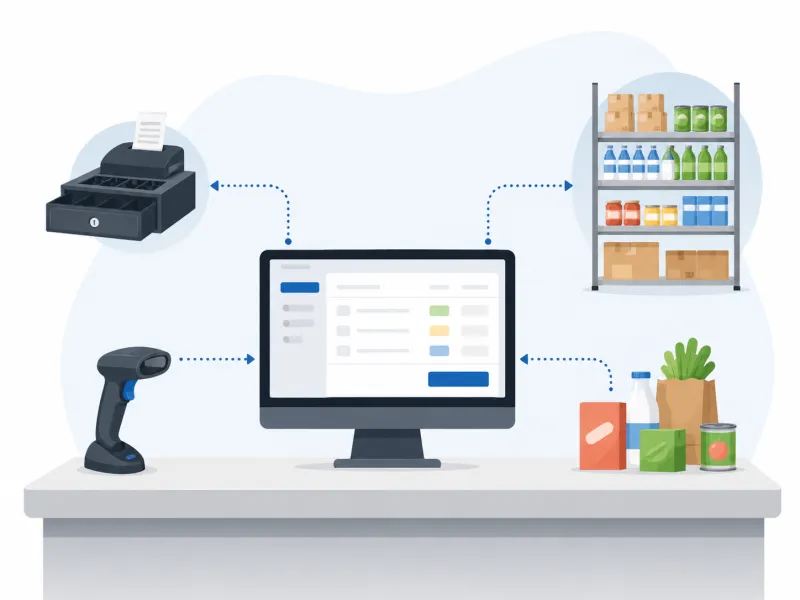
O PDV de Mercado funciona como um dos principais pontos de registro dessas movimentações. É nele que os produtos escolhidos pelo consumidor são identificados, os preços são calculados, o pagamento é realizado e a venda é finalizada. Quando esse processo está integrado aos demais controles da empresa, cada venda gera informações que podem ser utilizadas posteriormente para conferências e análises.
Em uma operação organizada, o registro realizado no caixa não termina quando o cliente recebe suas compras. A venda também pode representar uma saída de estoque, uma entrada financeira e uma movimentação no caixa. Isso cria uma relação direta entre diferentes áreas da gestão.
Por exemplo, imagine a venda de cinco unidades de determinado produto. Além de registrar o valor recebido do consumidor, é necessário reduzir essas cinco unidades do estoque. Dependendo da forma de pagamento escolhida, o recebimento também precisa ser classificado corretamente como dinheiro, cartão, Pix ou outra modalidade.
A relação entre caixa, produtos, estoque e pagamentos
Os principais controles de uma venda estão conectados. Quando essas informações são tratadas de maneira isolada, aumentam as chances de surgirem diferenças entre o que aconteceu na operação e aquilo que foi registrado.
Entre os principais elementos envolvidos estão:
-
produtos incluídos na venda;
-
quantidades comercializadas;
-
preços praticados;
-
descontos concedidos;
-
forma de pagamento utilizada;
-
valor recebido;
-
troco entregue;
-
saldo dos produtos no estoque;
-
movimentações de entrada e saída do caixa.
Suponha que um consumidor compre R$ 120 em mercadorias e pague R$ 150 em dinheiro. O sistema precisa identificar os produtos vendidos, registrar os R$ 120 como valor da venda e informar os R$ 30 de troco. Ao mesmo tempo, as quantidades vendidas precisam ser retiradas do saldo disponível.
Esse fluxo permite que uma mesma operação atualize diferentes informações sem exigir que o responsável faça diversos registros separados.
Problemas causados por controles separados
Quando as vendas são registradas em um local, o estoque é atualizado manualmente em outro e o caixa possui um controle independente, podem surgir inconsistências.
Um problema comum acontece quando determinado produto é vendido, mas sua saída não é registrada imediatamente no estoque. O saldo pode continuar indicando uma quantidade maior do que realmente existe nas prateleiras ou no depósito.
Também podem ocorrer situações como:
-
vendas registradas sem a forma correta de pagamento;
-
diferenças entre o valor informado pelo sistema e o dinheiro disponível no caixa;
-
produtos vendidos sem baixa no estoque;
-
preços divergentes entre cadastro e caixa;
-
dificuldade para identificar cancelamentos;
-
falta de histórico das movimentações;
-
maior trabalho durante as conferências.
Essas situações prejudicam a visão sobre a operação e tornam o fechamento diário mais demorado.
Benefícios da centralização das informações
Centralizar os registros ajuda a criar um fluxo mais organizado. Em vez de depender de diversos controles paralelos, as informações geradas durante a venda podem alimentar outros processos.
Com isso, o estabelecimento consegue acompanhar com mais facilidade:
-
quanto foi vendido durante determinado período;
-
quais produtos tiveram saída;
-
quais formas de pagamento foram utilizadas;
-
quanto deveria existir no caixa;
-
quais produtos ainda possuem saldo;
-
quais movimentações foram realizadas durante o expediente.
Essa centralização reduz a necessidade de digitar a mesma informação várias vezes e facilita a conferência entre venda, estoque e recebimento.
O que é um PDV de Mercado e como ele funciona
O PDV de Mercado é o ambiente utilizado para registrar e finalizar as vendas realizadas no estabelecimento. Na prática, é nele que o operador identifica os produtos comprados pelo consumidor, informa as quantidades, verifica os valores e registra o pagamento.
Apesar de estar diretamente relacionado ao caixa, sua função pode ir além da simples soma dos itens. Quando integrado aos controles da empresa, cada venda gera uma sequência de atualizações importantes para a operação.
O processo precisa ser rápido para não prejudicar o atendimento, mas também deve registrar corretamente as informações necessárias para as conferências posteriores.
Principais funções
Uma das primeiras etapas é a identificação dos produtos. Isso pode acontecer por meio da leitura do código de barras, pela consulta ao cadastro ou pela utilização de um código previamente definido.
Depois da identificação, o sistema recupera informações como descrição e preço. Conforme novos itens são adicionados, o valor da compra é calculado.
Entre as funções mais importantes estão:
-
registrar os produtos vendidos;
-
identificar quantidades;
-
calcular o subtotal dos itens;
-
aplicar descontos quando permitido;
-
calcular o total da compra;
-
registrar a forma de pagamento;
-
informar o troco quando necessário;
-
atualizar os produtos movimentados;
-
registrar a movimentação correspondente no caixa.
Imagine que um cliente compre arroz, leite, café e produtos de limpeza. Cada item é identificado durante o atendimento e adicionado à venda. Ao final, o sistema apresenta o valor total e o operador registra como o consumidor pretende pagar.
Registro das vendas
Cada operação precisa gerar um registro que permita identificar o que foi comercializado. Isso facilita consultas futuras e ajuda na elaboração de relatórios.
O registro pode reunir informações como:
-
data e horário;
-
produtos;
-
quantidades;
-
preços;
-
descontos;
-
valor total;
-
forma de pagamento.
Com esses dados, o gestor consegue compreender melhor o movimento diário do estabelecimento.
Recebimento dos pagamentos
Depois que todos os itens são registrados, chega o momento de informar a forma de pagamento. Dependendo da operação, o consumidor pode utilizar dinheiro, cartão, Pix ou combinar mais de uma modalidade.
Se uma compra custa R$ 200, por exemplo, o cliente pode pagar R$ 50 em dinheiro e os R$ 150 restantes no cartão. O sistema deve registrar os valores separadamente, mas manter os R$ 200 vinculados à mesma venda.
Essa classificação é importante principalmente durante o fechamento do caixa, pois permite comparar os valores esperados com aquilo que foi efetivamente recebido em cada modalidade.
Atualização do estoque e movimentação do caixa
Ao finalizar uma venda, os produtos comercializados precisam refletir no estoque. Se determinado item possuía 40 unidades e foram vendidas quatro, o novo saldo passa a ser 36 unidades, considerando que não existam outras movimentações simultâneas.
O mesmo princípio vale para o caixa. Os valores recebidos devem ficar associados às movimentações realizadas durante o expediente.
Dessa forma, o PDV de Mercado cria uma ligação entre o atendimento realizado no caixa e os controles necessários para acompanhar a operação.
Exemplo de fluxo de uma venda
O funcionamento pode ser entendido por uma sequência simples:
Produto identificado → item incluído na venda → quantidade registrada → valor calculado → pagamento informado → venda finalizada → estoque atualizado → movimentação registrada.
Imagine a venda de duas unidades de um produto que custa R$ 15 cada. O sistema identifica os itens e calcula R$ 30. O cliente decide pagar R$ 50 em dinheiro. O pagamento é registrado, o troco de R$ 20 é informado e a venda é finalizada.
Após a operação, as duas unidades são retiradas do saldo disponível e o recebimento fica registrado no movimento do caixa. Assim, uma única venda passa a fornecer informações importantes para o controle de produtos, estoque, pagamentos e valores movimentados ao longo do dia.
Como organizar o controle de caixa no PDV
O controle de caixa é uma das rotinas mais importantes dentro de um mercado, porque concentra todas as movimentações financeiras realizadas durante o período de funcionamento. Além de registrar vendas, é necessário acompanhar valores adicionados, retirados, cancelados e recebidos por diferentes meios de pagamento.
Quando o PDV de Mercado registra corretamente essas operações, fica mais fácil conferir se os valores informados pelo sistema correspondem ao dinheiro e aos demais recebimentos efetivamente movimentados durante o expediente.
Uma rotina organizada começa na abertura do caixa e termina somente após a conferência do fechamento.
Abertura de caixa
A abertura representa o início das operações de determinado caixa. Nesse momento, é importante registrar quem iniciou o atendimento, a data, o horário e o valor disponível para começar as atividades.
Esse procedimento cria um ponto inicial para todas as movimentações realizadas posteriormente.
Por exemplo, se o operador começa o dia com R$ 200 destinados ao troco, esse valor precisa ser informado na abertura. Assim, o sistema consegue diferenciar o dinheiro inicial dos valores recebidos por meio das vendas.
Saldo inicial
O saldo inicial normalmente corresponde ao valor colocado no caixa antes da primeira venda. Sua principal finalidade é disponibilizar dinheiro para trocos durante os primeiros atendimentos.
Esse valor precisa ser registrado corretamente, pois influencia diretamente a conferência realizada no encerramento.
Se o caixa iniciou com R$ 150 e, durante o dia, recebeu R$ 1.500 em vendas pagas em dinheiro, não significa que todo o valor encontrado ao final corresponda às vendas. O saldo inicial também precisa ser considerado na apuração.
Registro de entradas e saídas
Nem toda movimentação do caixa está necessariamente ligada a uma venda. Por isso, entradas e saídas precisam ser classificadas para que seja possível compreender por que determinado valor aumentou ou diminuiu.
Entre as movimentações que podem ocorrer estão:
-
recebimentos provenientes das vendas;
-
inclusão de valores para troco;
-
retiradas durante o expediente;
-
cancelamentos;
-
ajustes devidamente identificados.
Manter o motivo de cada movimentação registrado ajuda a evitar dúvidas no momento do fechamento.
Sangrias
A sangria corresponde à retirada de valores acumulados no caixa durante o expediente. Ela pode ser realizada para reduzir a quantidade de dinheiro disponível no ponto de atendimento e manter um valor mais adequado para a continuidade das operações.
Imagine que o caixa acumulou R$ 2.000 em dinheiro e foram retirados R$ 1.500. Essa movimentação precisa ser registrada como sangria.
Caso isso não seja feito, o sistema poderá indicar que deveriam existir R$ 2.000 fisicamente no caixa, quando na realidade parte desse dinheiro já foi retirada.
Por isso, cada sangria deve informar pelo menos:
-
valor retirado;
-
data e horário;
-
responsável pela movimentação;
-
motivo, quando necessário.
Suprimentos
O suprimento realiza o movimento contrário da sangria. Ele representa a entrada adicional de dinheiro no caixa.
Essa operação pode ser necessária quando o valor disponível para troco está baixo. Se o operador precisa adicionar R$ 100 ao caixa para continuar atendendo, esse valor deve ser registrado como suprimento.
Com esse controle, o sistema consegue separar o dinheiro proveniente das vendas dos valores adicionados manualmente.
Cancelamentos e descontos
Cancelamentos também precisam ser acompanhados com atenção porque alteram os valores inicialmente registrados.
Se um produto foi incluído incorretamente antes da finalização da compra, ele pode ser retirado da operação. Já quando uma venda completa precisa ser cancelada, os registros relacionados devem ser tratados corretamente para não gerar inconsistências.
Os descontos também interferem no valor final.
Por exemplo, uma compra que inicialmente soma R$ 100 pode receber R$ 10 de desconto e ser finalizada por R$ 90. O caixa deve considerar o valor efetivamente recebido, mantendo o registro da alteração realizada.
Acompanhar cancelamentos e descontos permite identificar com maior clareza por que o valor final de determinadas vendas é diferente do preço originalmente calculado.
Fechamento de caixa
O fechamento ocorre ao final do período de utilização do caixa. Nessa etapa, as movimentações registradas são consolidadas para permitir a conferência.
Podem ser analisados:
-
saldo inicial;
-
vendas realizadas;
-
recebimentos em dinheiro;
-
recebimentos por cartão;
-
recebimentos via Pix;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
descontos;
-
saldo esperado.
O objetivo é comparar aquilo que deveria existir de acordo com os registros com os valores realmente apurados.
Conferência entre valores registrados e recebidos
A conferência ajuda a encontrar diferenças antes que elas se acumulem.
Se o sistema informa que deveriam existir R$ 800 em dinheiro, mas a contagem física apresenta R$ 780, existe uma diferença de R$ 20 que precisa ser verificada.
Algumas causas possíveis são troco informado incorretamente, movimentações não registradas ou recebimentos classificados na modalidade errada.
Com uma rotina diária de conferência, o estabelecimento consegue identificar divergências com maior rapidez e manter um histórico mais confiável das movimentações.
Como controlar os produtos vendidos
O controle dos produtos começa antes da venda. Para que o atendimento no caixa seja rápido e as informações geradas sejam confiáveis, é necessário manter um cadastro organizado.
O cadastro funciona como a base utilizada pelo PDV de Mercado para reconhecer o item, apresentar sua descrição, localizar o preço correto e registrar a quantidade movimentada.
Quanto mais padronizadas estiverem essas informações, menor será a necessidade de realizar correções durante a venda.
Cadastro de produtos
Cada produto precisa possuir informações suficientes para diferenciá-lo dos demais itens disponíveis no estabelecimento.
Entre os campos mais importantes estão:
-
código;
-
descrição;
-
categoria;
-
unidade de venda;
-
código de barras;
-
preço de venda;
-
custo;
-
estoque disponível.
O código funciona como uma identificação interna. Já a descrição precisa permitir que o operador reconheça facilmente o produto durante uma consulta.
A categoria ajuda a organizar itens semelhantes. Um mercado pode, por exemplo, separar produtos entre bebidas, alimentos, higiene, limpeza e outras classificações utilizadas internamente.
Código de barras e identificação dos itens
O código de barras agiliza a identificação durante o atendimento. Ao realizar a leitura, o sistema localiza o cadastro correspondente e adiciona o item à venda.
É importante evitar cadastros duplicados ou códigos incorretos, pois essas inconsistências podem dificultar tanto o atendimento quanto o controle posterior das movimentações.
Caso o produto não possua código de barras, ele pode ser localizado por código interno ou pesquisa no cadastro, conforme a forma de operação adotada.
Preço de venda e custo
O preço de venda informado no cadastro precisa estar atualizado para que o valor correto seja utilizado no caixa.
Já o custo possui uma finalidade diferente. Ele pode ajudar no acompanhamento da margem e na análise dos resultados relacionados aos produtos comercializados.
Por isso, preço e custo não devem ser tratados como a mesma informação.
Por exemplo, um produto adquirido por R$ 8 pode ser vendido por R$ 12. O cadastro precisa manter cada valor em seu respectivo campo para evitar confusões.
Estoque disponível
O saldo disponível representa a quantidade registrada para determinado item.
Quando o sistema está integrado ao estoque, cada venda pode gerar a baixa correspondente. Isso torna o acompanhamento mais preciso e reduz a necessidade de atualizar as quantidades manualmente após cada operação.
Se havia 30 unidades de um produto e cinco foram vendidas, o saldo poderá passar para 25 unidades.
Esse acompanhamento também contribui para identificar itens próximos do fim e auxiliar no planejamento das reposições.
Produtos vendidos por unidade
Produtos vendidos por unidade são aqueles cuja quantidade é contabilizada individualmente.
Alguns exemplos comuns são:
-
uma garrafa;
-
uma caixa de leite;
-
um pacote de biscoito;
-
uma lata;
-
uma unidade de determinado item.
Se o consumidor levar três unidades, o sistema registra quantidade 3 e multiplica pelo preço unitário cadastrado.
Produtos vendidos por quilo
Algumas mercadorias são comercializadas de acordo com o peso. Nesse caso, o valor final depende da quantidade pesada.
Imagine um produto que custa R$ 30 por quilo. Se o consumidor adquirir 0,500 kg, o preço correspondente será calculado com base nessa quantidade.
O cadastro precisa indicar corretamente que o item utiliza o quilo como unidade de venda para que o cálculo seja realizado adequadamente.
Produtos vendidos por pacote
O pacote pode ser tratado como uma unidade comercial específica.
Um produto pode existir fisicamente em várias unidades internas, mas ser comercializado no caixa como um único pacote. Nesse caso, o cadastro deve representar exatamente a maneira como a mercadoria é vendida.
Essa definição evita que o sistema interprete uma embalagem fechada como várias vendas individuais.
Produtos vendidos por caixa
A mesma lógica pode ser aplicada aos produtos comercializados por caixa.
Se determinado item é vendido em caixas contendo várias unidades, é importante definir se o estabelecimento controla a venda pela caixa completa, pelas unidades internas ou pelas duas formas.
Uma configuração coerente entre cadastro, unidade de venda e estoque facilita a movimentação correta das quantidades e permite que as vendas representem com mais precisão aquilo que realmente saiu das prateleiras ou do depósito.
Integração entre PDV e controle de estoque
A integração entre vendas e estoque é importante para que o mercado saiba com maior precisão quais produtos estão disponíveis. Quando esses controles funcionam de maneira conectada, cada venda realizada pode atualizar automaticamente a quantidade armazenada, reduzindo a necessidade de registros manuais.
No PDV de Mercado, essa integração permite que a movimentação registrada no caixa também seja refletida no saldo do produto. Dessa forma, o estabelecimento consegue acompanhar o que entrou, o que saiu e quanto ainda permanece disponível para venda.
Essa organização ajuda principalmente em operações com grande quantidade de produtos, nas quais atualizar o estoque manualmente após cada venda seria uma tarefa demorada e sujeita a erros.
Baixa automática dos produtos após a venda
A baixa automática acontece quando a finalização da venda reduz a quantidade correspondente no estoque.
Imagine que determinado produto possua 20 unidades disponíveis. Durante uma venda, o consumidor compra três unidades. Após a operação, o saldo passa automaticamente para 17 unidades.
O fluxo pode ser entendido desta forma:
Produto vendido → venda finalizada → quantidade movimentada → baixa no estoque → novo saldo disponível.
Esse procedimento mantém as informações mais próximas da realidade da operação.
Caso várias vendas do mesmo item aconteçam durante o dia, cada uma delas pode gerar sua respectiva movimentação. Assim, o gestor não precisa esperar o final do expediente para atualizar as quantidades.
Atualização dos saldos
O saldo representa a quantidade registrada para cada mercadoria. Ele pode sofrer alterações ao longo do dia por diferentes motivos.
Entre as principais movimentações estão:
-
vendas;
-
compras e recebimentos;
-
devoluções;
-
ajustes;
-
inventários;
-
perdas devidamente registradas.
Por isso, o estoque não deve ser analisado apenas com base nas vendas. Todas as entradas e saídas precisam ser consideradas para que o saldo final seja confiável.
Por exemplo, se um produto possuía 30 unidades, recebeu uma entrada de dez e posteriormente vendeu cinco, o saldo registrado passa a ser 35 unidades.
Entradas de mercadorias
As entradas normalmente ocorrem quando novos produtos são recebidos e adicionados ao estoque.
Esse processo precisa indicar quais itens chegaram e suas respectivas quantidades. Dependendo da organização adotada pelo estabelecimento, também podem ser registrados dados como fornecedor, data de entrada, custo e documento relacionado à operação.
Quando a entrada é registrada corretamente, os produtos passam a compor o saldo disponível para futuras vendas.
Se foram recebidas 50 unidades de um item que possuía apenas dez unidades disponíveis, após a movimentação o estoque passa a apresentar 60 unidades, considerando que não existam outras alterações simultâneas.
Ajustes de estoque
Nem sempre a quantidade física encontrada corresponde exatamente ao saldo registrado no sistema. Quando uma diferença é identificada e confirmada, pode ser necessário realizar um ajuste.
As divergências podem ocorrer por diferentes motivos, como:
-
produtos danificados;
-
erros anteriores de movimentação;
-
perdas;
-
contagens incorretas;
-
entradas não registradas;
-
saídas realizadas sem lançamento.
O ajuste deve ser realizado com cuidado e, sempre que possível, acompanhado de um motivo. Dessa maneira, o histórico mostra por que determinada quantidade foi alterada.
Produtos com baixo saldo
Acompanhar produtos com poucas unidades disponíveis ajuda o mercado a antecipar a necessidade de reposição.
Em vez de descobrir que uma mercadoria acabou somente quando o consumidor procura pelo item, o estabelecimento pode acompanhar os saldos e identificar quais produtos estão próximos de atingir níveis considerados baixos.
Essa visão facilita o planejamento das compras e reduz a possibilidade de faltar produtos importantes nas prateleiras.
Estoque mínimo
O estoque mínimo é uma quantidade de referência definida para indicar quando um produto está próximo de precisar de reposição.
Imagine que determinado item possua estoque mínimo de dez unidades. Quando o saldo chega a dez ou fica abaixo dessa quantidade, ele pode ser identificado como um produto que exige atenção.
Esse controle não significa necessariamente que uma nova compra precisa ser realizada imediatamente. A decisão também pode considerar fatores como:
-
velocidade de saída do produto;
-
prazo de entrega do fornecedor;
-
quantidade já comprada;
-
espaço disponível;
-
período de maior ou menor demanda.
O importante é utilizar o estoque mínimo como um parâmetro para melhorar o acompanhamento das mercadorias.
Inventário
O inventário é a conferência entre as quantidades físicas encontradas no mercado e os saldos registrados.
Durante esse processo, os produtos são contados e os resultados são comparados com as informações disponíveis no sistema.
Por exemplo, se o sistema apresenta 25 unidades de um produto, mas a contagem física encontra 23, existe uma diferença de duas unidades que precisa ser analisada.
O inventário ajuda a identificar divergências e pode ser realizado de diferentes maneiras, como uma contagem geral ou verificações periódicas de determinados grupos de produtos.
Quando realizado regularmente, contribui para manter o estoque mais confiável.
Histórico de movimentações
Além de conhecer o saldo atual, é importante saber como ele chegou àquela quantidade.
O histórico de movimentações permite acompanhar entradas, saídas, vendas, ajustes e outras alterações realizadas em determinado produto.
Se um item apresentava 50 unidades no início do mês e agora possui apenas dez, o histórico pode ajudar a identificar quais operações reduziram essa quantidade.
Esse acompanhamento também facilita a investigação de divergências, pois permite consultar as movimentações realizadas ao longo de determinado período.
Como controlar diferentes formas de pagamento
O mercado pode receber uma mesma venda por diferentes meios. Por isso, registrar corretamente a forma de pagamento é tão importante quanto informar o valor total da compra.
No PDV de Mercado, cada recebimento deve ficar associado à modalidade escolhida pelo consumidor. Essa separação facilita o fechamento do caixa e a conferência dos valores posteriormente.
Se todas as vendas fossem registradas apenas como um valor total, sem identificar como foram recebidas, seria mais difícil comparar o dinheiro disponível, os pagamentos eletrônicos e os demais recebimentos.
Pagamentos em dinheiro
Quando o consumidor paga em dinheiro, o operador precisa informar o valor recebido para que o troco seja calculado corretamente.
Por exemplo, em uma compra de R$ 75, se o cliente entregar R$ 100, o troco será de R$ 25.
O sistema deve registrar o valor efetivo da venda, e não os R$ 100 entregues inicialmente pelo consumidor.
Esse cuidado é importante para evitar diferenças durante a conferência do caixa.
Cartão de débito
No pagamento por cartão de débito, o valor da compra é registrado nessa modalidade.
A separação permite identificar quanto das vendas do período foi recebido dessa forma.
Durante o fechamento, o responsável pode comparar os valores registrados com os comprovantes ou informações disponíveis no meio de pagamento utilizado pelo estabelecimento.
Cartão de crédito
As vendas realizadas por cartão de crédito também precisam ser classificadas corretamente.
Dependendo das condições adotadas pelo mercado, podem existir pagamentos à vista ou parcelados.
Por isso, além do valor, pode ser necessário registrar informações relacionadas à quantidade de parcelas.
Uma venda de R$ 300, por exemplo, pode ser registrada em uma única parcela ou dividida conforme as condições disponibilizadas pelo estabelecimento.
Pix
O Pix tornou-se outra modalidade utilizada no atendimento de muitos estabelecimentos.
Após a confirmação do pagamento, o valor deve ser registrado de forma separada das vendas em dinheiro ou cartão.
Essa distinção facilita a conferência posterior e permite saber quanto foi recebido por cada meio de pagamento durante determinado período.
Outras modalidades de pagamento
O estabelecimento também pode trabalhar com outras formas de recebimento de acordo com sua operação.
O importante é que cada modalidade utilizada possua uma identificação clara no sistema.
Quanto mais organizada for essa classificação, mais simples será entender a composição dos recebimentos.
Pagamentos combinados
Em algumas situações, o consumidor pode utilizar mais de uma forma para quitar a mesma compra.
Imagine uma venda de R$ 180. O cliente pode pagar:
-
R$ 80 em dinheiro;
-
R$ 100 no cartão.
Nesse caso, os dois valores precisam permanecer vinculados à mesma venda, mas classificados separadamente.
O total das formas informadas precisa corresponder exatamente ao valor da compra.
Essa funcionalidade é importante porque oferece flexibilidade ao atendimento sem prejudicar a organização dos recebimentos.
Parcelamentos
Quando o estabelecimento permite pagamentos parcelados, a quantidade de parcelas também precisa ser registrada de acordo com a modalidade utilizada.
Por exemplo, uma compra de R$ 600 pode ser dividida em três parcelas de R$ 200.
O registro correto ajuda a manter as informações da operação organizadas e evita que uma venda parcelada seja confundida com um pagamento à vista.
Controle do troco
O troco precisa ser calculado considerando o valor da compra e o dinheiro efetivamente entregue pelo consumidor.
Se uma compra custa R$ 42 e o cliente entrega R$ 50, o troco corresponde a R$ 8.
Erros nesse processo podem causar diferenças no fechamento do caixa. Por isso, o cálculo e o registro precisam ser feitos corretamente durante a própria venda.
Conferência dos recebimentos
Ao final do período, os valores registrados por modalidade podem ser conferidos separadamente.
A verificação pode considerar:
-
dinheiro;
-
cartão de débito;
-
cartão de crédito;
-
Pix;
-
pagamentos combinados;
-
outras modalidades utilizadas.
Se o sistema registra R$ 1.200 em vendas recebidas em dinheiro, por exemplo, esse valor precisa ser analisado juntamente com saldo inicial, sangrias, suprimentos e demais movimentações do caixa.
Separar corretamente os recebimentos ao longo do dia facilita essa conferência e ajuda a identificar diferenças antes que elas se acumulem.
Venda com mais de uma forma de pagamento
Em algumas compras, o consumidor pode optar por dividir o valor entre duas ou mais formas de pagamento. Essa situação é comum quando parte da compra é paga em dinheiro e o restante no cartão, mas também pode envolver Pix, débito, crédito ou outras modalidades aceitas pelo estabelecimento.
Para manter o controle correto, o PDV de Mercado precisa registrar cada parte do pagamento separadamente, sem perder a relação com o valor total da venda.
Imagine uma compra de R$ 150. O consumidor decide pagar R$ 50 em dinheiro e os R$ 100 restantes no cartão. Embora existam dois recebimentos diferentes, eles pertencem à mesma operação.
O registro pode seguir este fluxo:
Valor total da compra: R$ 150
Pagamento em dinheiro: R$ 50
Pagamento no cartão: R$ 100
Total recebido: R$ 150
Essa divisão facilita tanto o atendimento quanto a conferência realizada posteriormente.
Registro separado dos valores
Cada forma de pagamento deve possuir seu próprio valor dentro da venda.
Isso é importante porque os recebimentos não são conferidos da mesma maneira. O dinheiro pode ser contado fisicamente no caixa, enquanto cartão e Pix precisam ser verificados de acordo com seus respectivos registros.
Outro exemplo seria uma compra de R$ 240 dividida da seguinte forma:
-
R$ 40 em dinheiro;
-
R$ 100 no cartão de débito;
-
R$ 100 no Pix.
Nesse caso, o sistema precisa reconhecer três modalidades diferentes, mas manter todas vinculadas à mesma venda de R$ 240.
Esse cuidado evita que parte do recebimento seja classificada incorretamente.
Conferência do total recebido
Antes de finalizar a operação, é necessário verificar se a soma das formas de pagamento corresponde ao total da compra.
Se o valor da venda for R$ 200 e o operador registrar R$ 50 em dinheiro e R$ 140 no cartão, ainda faltarão R$ 10 para completar a operação.
Da mesma maneira, se forem informados valores acima do total da compra, será necessário analisar se existe troco ou se algum pagamento foi digitado incorretamente.
A conferência ajuda a impedir situações como:
-
valores inferiores ao total da venda;
-
registros duplicados;
-
forma de pagamento incorreta;
-
diferença entre pagamento informado e recebido;
-
erro na definição do troco.
A validação realizada durante o atendimento reduz as chances de encontrar divergências somente no fechamento do caixa.
Identificação da forma utilizada
Além do valor, é importante saber exatamente como cada parcela da compra foi paga.
Não basta registrar que R$ 150 foram recebidos. É necessário identificar quanto corresponde a dinheiro, débito, crédito, Pix ou outra modalidade.
Essa classificação melhora a organização dos relatórios e permite visualizar como os clientes estão pagando suas compras.
Por exemplo, ao analisar as vendas de determinado dia, o estabelecimento pode encontrar:
-
R$ 3.000 recebidos em dinheiro;
-
R$ 4.500 no cartão de débito;
-
R$ 5.000 no cartão de crédito;
-
R$ 2.000 via Pix.
Essas informações só serão confiáveis quando cada pagamento for registrado corretamente no momento da venda.
Pagamento combinado com troco
Quando uma das formas utilizadas é dinheiro, também pode existir a necessidade de calcular troco.
Imagine uma compra de R$ 120. O cliente deseja pagar R$ 80 no cartão e entrega R$ 50 em dinheiro.
Como restavam apenas R$ 40 para completar a compra, o consumidor deverá receber R$ 10 de troco.
A operação precisa registrar corretamente o valor aplicado à venda e o troco entregue para não gerar diferenças posteriormente.
Reflexos no fechamento do caixa
Os pagamentos combinados precisam aparecer corretamente no fechamento do caixa.
Se durante o dia várias compras foram divididas entre dinheiro, cartões e Pix, cada valor deve ser somado à modalidade correspondente.
O operador ou gestor poderá comparar:
-
dinheiro registrado com dinheiro disponível;
-
vendas no débito com registros dessa modalidade;
-
vendas no crédito com os respectivos recebimentos;
-
pagamentos via Pix com os valores registrados;
-
outras modalidades utilizadas.
Dessa forma, mesmo uma venda com vários meios de pagamento pode ser conferida de maneira organizada.
A separação também facilita a identificação de erros. Caso exista uma diferença somente nos recebimentos em dinheiro, por exemplo, a análise pode ser direcionada para as operações que utilizaram essa modalidade.
Cancelamentos, descontos e devoluções no PDV
Além das vendas concluídas normalmente, a rotina do caixa também envolve situações em que valores ou produtos precisam ser alterados. Cancelamentos, descontos e devoluções afetam diretamente as informações da venda, do caixa e, em determinados casos, do estoque.
Essas movimentações precisam ser registradas corretamente para preservar o histórico das operações.
Quando uma alteração é feita sem registro adequado, podem surgir diferenças entre o que foi vendido, o valor recebido e a quantidade disponível dos produtos.
Cancelamento de itens
O cancelamento de item acontece quando um produto incluído na compra precisa ser removido.
Isso pode ocorrer, por exemplo, quando:
-
o produto foi registrado duas vezes;
-
o consumidor desistiu do item;
-
foi selecionado um produto incorreto;
-
a quantidade informada estava errada.
Imagine que o operador registre quatro unidades de determinado produto, mas o cliente esteja comprando apenas três. Uma das unidades precisa ser cancelada antes da finalização.
Nesse caso, o valor da venda deve ser recalculado para considerar somente a quantidade correta.
Cancelamento da venda
O cancelamento completo acontece quando toda a operação precisa ser anulada.
Uma compra pode ser cancelada por diferentes razões, como desistência do consumidor, erro durante o atendimento ou necessidade de refazer o registro.
Quando uma venda já gerou movimentações, o cancelamento precisa considerar os impactos correspondentes.
Por isso, é importante que o sistema mantenha informações como:
-
identificação da venda;
-
data e horário;
-
produtos envolvidos;
-
valor cancelado;
-
responsável pela operação;
-
motivo da alteração, quando aplicável.
O histórico ajuda a distinguir uma venda efetivamente realizada de uma operação que posteriormente foi anulada.
Aplicação de descontos
Os descontos alteram o valor que será efetivamente recebido.
Imagine um produto com preço de R$ 50 que recebe desconto de R$ 5. O valor final passa a ser R$ 45.
Em uma compra com vários itens, o desconto também pode ser aplicado sobre o total, conforme as regras estabelecidas pelo mercado.
O importante é manter claro:
-
valor original;
-
desconto concedido;
-
valor final;
-
forma de pagamento.
Isso permite compreender por que o valor recebido foi menor do que o total inicialmente calculado.
Controle das alterações realizadas
Alterações em vendas devem ser rastreáveis. Isso significa que o estabelecimento precisa conseguir identificar o que foi modificado e quando a operação aconteceu.
No PDV de Mercado, esse histórico contribui para conferências posteriores e para a análise de divergências.
Entre as movimentações que podem ser acompanhadas estão:
-
itens removidos;
-
vendas canceladas;
-
descontos aplicados;
-
devoluções;
-
alterações de quantidade;
-
ajustes relacionados ao estoque.
Esse registro também evita que cancelamentos ou descontos sejam confundidos com erros no caixa.
Devoluções de produtos
A devolução acontece quando um produto anteriormente vendido retorna ao estabelecimento.
O procedimento precisa considerar tanto o item quanto o valor relacionado à operação, de acordo com a forma como a devolução é tratada pelo mercado.
Por exemplo, se o consumidor devolve duas unidades de determinado produto, é necessário verificar se essas unidades podem retornar ao estoque disponível.
Produtos que retornam em condições adequadas podem exigir uma movimentação diferente daqueles que apresentam danos ou não podem mais ser comercializados.
Por isso, a devolução deve possuir um registro próprio, permitindo identificar sua origem e seu impacto.
Ajustes no estoque
Cancelamentos e devoluções podem alterar o saldo dos produtos.
Imagine um item com saldo de 15 unidades. Uma unidade é vendida, reduzindo o saldo para 14. Se a operação for cancelada e o produto retornar corretamente ao estoque, a quantidade poderá voltar para 15.
A mesma lógica pode acontecer em uma devolução.
É importante que cada alteração seja registrada de acordo com o que realmente aconteceu fisicamente com o produto. Dessa forma, o estoque mantém maior correspondência com as quantidades disponíveis.
Reflexos no caixa
Cancelamentos, descontos e devoluções também podem afetar os valores registrados.
Um desconto reduz o total que será recebido. Um cancelamento pode eliminar o valor de uma operação. Já uma devolução pode exigir um tratamento específico do valor pago anteriormente.
Por isso, essas movimentações precisam permanecer relacionadas ao controle financeiro da venda.
Durante o fechamento, o responsável deve conseguir diferenciar:
-
vendas normalmente concluídas;
-
valores descontados;
-
operações canceladas;
-
devoluções registradas;
-
valores efetivamente recebidos.
Essa separação melhora a conferência do caixa e ajuda a explicar diferenças que poderiam parecer erros caso as alterações não estivessem devidamente registradas.
Principais controles de um PDV de Mercado
Um sistema de ponto de venda precisa reunir informações que facilitem a operação diária e permitam acompanhar com clareza tudo o que acontece no caixa. Mais do que registrar vendas, o sistema deve organizar valores, produtos, formas de pagamento, movimentações de estoque e operações realizadas ao longo do expediente.
Quando esses controles são registrados de maneira integrada, o estabelecimento consegue reduzir divergências e tornar as conferências mais simples. Cada movimentação passa a possuir uma origem identificável, ajudando a entender como o saldo do caixa ou do estoque foi alterado.
A tabela abaixo apresenta alguns dos principais controles que fazem parte dessa rotina:
| Controle | O que acompanhar | Objetivo |
|---|---|---|
| Abertura de caixa | Saldo inicial | Iniciar o caixa corretamente |
| Vendas | Produtos e valores | Registrar as operações |
| Estoque | Entradas e baixas | Manter os saldos atualizados |
| Dinheiro | Recebimentos e troco | Conferir valores físicos |
| Cartões | Débito e crédito | Separar recebimentos |
| Pix | Pagamentos realizados | Facilitar a conferência |
| Sangrias | Retiradas do caixa | Controlar saídas |
| Fechamento | Valores esperados e apurados | Identificar diferenças |
Abertura de caixa
A abertura é o primeiro registro importante da rotina diária. Ela indica que determinado caixa começou a operar e estabelece qual valor estava disponível antes das primeiras vendas.
Esse valor inicial normalmente é utilizado para troco. Por exemplo, o operador pode começar o expediente com R$ 150 em dinheiro. Esse montante precisa ser registrado para que, ao final do dia, seja possível separar o que já existia no caixa daquilo que entrou por meio das vendas.
Além do saldo inicial, a abertura pode registrar informações como data, horário e responsável pela operação.
Registro das vendas
Cada venda precisa ser registrada com os produtos, quantidades e valores correspondentes.
Esse controle permite saber quanto foi comercializado durante determinado período e quais produtos tiveram saída.
Uma operação pode reunir informações como:
-
itens vendidos;
-
quantidade de cada produto;
-
preço unitário;
-
descontos aplicados;
-
valor total;
-
forma de pagamento;
-
data e horário.
Esses dados ajudam tanto na conferência do caixa quanto no acompanhamento das mercadorias.
Controle do estoque
As vendas realizadas também precisam refletir nas quantidades disponíveis.
Quando um produto é vendido, o saldo deve ser atualizado conforme a movimentação. Se existem 25 unidades e são comercializadas cinco, o estoque passa a indicar 20 unidades, considerando que nenhuma outra entrada ou saída tenha ocorrido.
Além das baixas provenientes das vendas, o controle também deve considerar:
-
entradas de mercadorias;
-
devoluções;
-
ajustes;
-
inventários;
-
perdas registradas.
A integração entre o caixa e o estoque evita a necessidade de atualizar manualmente cada item depois de uma venda.
Recebimentos em dinheiro
O dinheiro exige uma atenção específica porque envolve valores físicos disponíveis no caixa.
O operador precisa registrar corretamente quanto foi recebido e quanto foi entregue de troco.
Imagine uma compra de R$ 35 paga com uma nota de R$ 50. Nesse caso, o sistema deve considerar uma venda de R$ 35 e calcular R$ 15 de troco.
Ao final do expediente, o valor físico disponível deve ser comparado com o saldo esperado, considerando também abertura, sangrias, suprimentos e outras movimentações.
Controle dos pagamentos em cartão
As vendas em cartão devem ser separadas de acordo com a modalidade utilizada.
O estabelecimento pode acompanhar, por exemplo:
-
cartão de débito;
-
cartão de crédito;
-
vendas à vista;
-
vendas parceladas.
Essa separação facilita a conferência e evita que todos os pagamentos eletrônicos sejam agrupados sem distinção.
Suponha que o estabelecimento realize R$ 2.000 em vendas no cartão durante o dia, sendo R$ 800 no débito e R$ 1.200 no crédito. O registro separado permite visualizar com mais clareza como esse valor foi recebido.
Controle dos pagamentos via Pix
As vendas pagas por Pix também precisam ser identificadas separadamente.
Depois da confirmação do pagamento, a operação deve ser registrada nessa modalidade para que o valor faça parte da conferência posterior.
Se o PDV de Mercado registra R$ 1.500 em recebimentos via Pix durante o expediente, esse total pode ser comparado com as transações correspondentes.
A separação evita que pagamentos via Pix sejam confundidos com dinheiro ou cartões.
Controle das sangrias
A sangria é uma retirada realizada durante o funcionamento do caixa.
Ela pode ser utilizada para reduzir a quantidade de dinheiro acumulada ou para transferir valores conforme a rotina interna do estabelecimento.
Por exemplo, se existem R$ 1.200 fisicamente no caixa e R$ 800 são retirados, essa movimentação precisa ser registrada.
Sem o lançamento, o sistema continuaria considerando que todo o valor deveria permanecer no caixa, gerando uma diferença durante o fechamento.
A sangria pode registrar informações como:
-
valor retirado;
-
data e horário;
-
responsável;
-
motivo da movimentação.
Fechamento e conferência dos valores
O fechamento reúne as movimentações registradas durante o período para calcular quanto deveria existir em cada forma de recebimento.
Nesse momento, podem ser analisados:
-
saldo inicial;
-
total vendido;
-
dinheiro recebido;
-
cartões;
-
Pix;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
descontos;
-
outras movimentações.
O objetivo é comparar o valor esperado com aquilo que foi efetivamente apurado.
Se o sistema calcula que deveriam existir R$ 900 em dinheiro, mas a conferência encontra R$ 880, existe uma diferença de R$ 20 que precisa ser investigada.
Como os controles funcionam em conjunto
Esses registros não devem ser tratados como informações isoladas. Uma única venda pode afetar diferentes controles ao mesmo tempo.
Considere uma compra de dois produtos no valor total de R$ 100, paga com R$ 40 em dinheiro e R$ 60 no cartão.
Ao finalizar a operação, podem acontecer simultaneamente:
-
registro da venda de R$ 100;
-
baixa dos dois produtos no estoque;
-
registro de R$ 40 em dinheiro;
-
registro de R$ 60 no cartão;
-
atualização das movimentações do caixa.
Essa integração cria um histórico mais completo da operação e reduz a necessidade de realizar registros separados.
Ao longo do dia, cada nova venda, retirada ou movimentação acrescenta informações ao controle. No fechamento, esses dados podem ser reunidos para verificar se os valores, produtos e formas de pagamento correspondem ao que realmente aconteceu no estabelecimento.
Relatórios importantes para acompanhar o PDV
Os relatórios ajudam o gestor a transformar as movimentações registradas no caixa em informações úteis para acompanhar o desempenho do mercado. Quando as vendas, pagamentos, produtos e movimentações estão organizados, fica mais fácil identificar padrões, comparar períodos e localizar possíveis divergências.
No PDV de Mercado, os relatórios podem reunir dados de diferentes áreas da operação e apresentar uma visão mais clara do que aconteceu durante o dia, semana ou mês.
Vendas por período
O relatório de vendas por período permite visualizar quanto foi vendido dentro de uma faixa de tempo definida.
A análise pode ser realizada por:
-
dia;
-
semana;
-
mês;
-
período personalizado;
-
horário de maior movimento.
Esse tipo de relatório ajuda a comparar resultados e identificar variações na movimentação.
Por exemplo, o gestor pode comparar as vendas de uma segunda-feira com as de sábado e identificar quais dias apresentam maior volume de atendimento.
Também é possível acompanhar se as vendas cresceram ou diminuíram entre diferentes períodos.
Produtos mais vendidos
Conhecer os produtos com maior saída ajuda a entender quais itens possuem maior procura.
O relatório pode mostrar:
-
produto;
-
quantidade vendida;
-
valor total das vendas;
-
período analisado;
-
participação nas vendas.
Imagine que um mercado venda 500 unidades de determinado produto durante o mês e apenas 100 unidades de outro item da mesma categoria. Essa informação pode ser utilizada para melhorar o planejamento de estoque e reposição.
Produtos com alta saída precisam de atenção especial para evitar falta nas prateleiras.
Produtos com menor saída
Os itens menos vendidos também precisam ser acompanhados.
Um produto com poucas vendas pode permanecer por muito tempo no estoque, ocupando espaço e representando capital parado.
Esse relatório ajuda a identificar mercadorias que apresentam baixo giro e podem exigir uma análise mais detalhada.
O gestor pode verificar fatores como:
-
preço;
-
posicionamento;
-
período em estoque;
-
quantidade disponível;
-
frequência das vendas.
A baixa saída não significa necessariamente que o produto deva ser retirado do estoque, mas indica que ele merece atenção.
Vendas por forma de pagamento
Separar as vendas de acordo com a forma utilizada pelo consumidor facilita o acompanhamento financeiro.
O relatório pode mostrar quanto foi recebido por:
-
dinheiro;
-
cartão de débito;
-
cartão de crédito;
-
Pix;
-
outras modalidades cadastradas.
Por exemplo, em um dia com R$ 15 mil em vendas, o gestor pode identificar que R$ 3 mil foram recebidos em dinheiro, R$ 4 mil no débito, R$ 5 mil no crédito e R$ 3 mil via Pix.
Essa visualização facilita a conferência e permite entender quais modalidades são mais utilizadas pelos clientes.
Movimentações de caixa
O relatório de movimentações apresenta os valores que entraram e saíram do caixa durante determinado período.
Ele pode incluir:
-
abertura;
-
vendas;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
ajustes;
-
fechamento.
Esse acompanhamento é importante porque o saldo final não depende somente das vendas.
Se o caixa iniciou com R$ 200, recebeu R$ 1.500 em dinheiro e teve uma sangria de R$ 1.000, esses valores precisam ser considerados na conferência.
Cancelamentos
Os cancelamentos devem aparecer separadamente nos relatórios.
Esse controle ajuda a identificar quantos itens ou vendas foram cancelados e quais valores estiveram envolvidos.
O acompanhamento também permite perceber situações fora do padrão.
Se determinada operação apresenta uma quantidade elevada de cancelamentos, por exemplo, pode ser necessário verificar se existe algum problema no cadastro dos produtos, na digitação dos itens ou no processo utilizado no caixa.
Descontos concedidos
Os descontos alteram diretamente o valor final das vendas.
Por isso, é útil acompanhar:
-
quantidade de descontos aplicados;
-
valor total concedido;
-
produtos envolvidos;
-
período;
-
valor antes e depois do desconto.
Imagine que um mercado tenha vendido R$ 50 mil em um mês e concedido R$ 2 mil em descontos. Essa informação ajuda o gestor a compreender quanto os descontos representam sobre as operações realizadas.
Sangrias e suprimentos
Sangrias e suprimentos também precisam estar presentes nos relatórios de caixa.
A sangria representa uma retirada de dinheiro, enquanto o suprimento corresponde à entrada adicional de valores.
Acompanhar essas movimentações permite entender por que o valor físico disponível no fechamento pode ser diferente do total recebido em vendas.
Um bom relatório deve permitir visualizar:
-
data;
-
horário;
-
valor;
-
tipo da movimentação;
-
responsável;
-
motivo registrado.
Diferenças no fechamento
O relatório de fechamento pode apontar a diferença entre o valor esperado pelo sistema e aquilo que foi efetivamente apurado.
Por exemplo:
Valor esperado: R$ 1.250
Valor encontrado: R$ 1.230
Diferença: R$ 20
Ao identificar uma diferença, o gestor pode verificar as movimentações realizadas ao longo do expediente para localizar possíveis causas.
Entre elas estão erros de troco, registros incorretos de formas de pagamento, sangrias não lançadas ou movimentações feitas de maneira inadequada.
Como evitar erros no caixa e no cadastro de produtos
Evitar erros exige organização tanto no momento da venda quanto na preparação das informações utilizadas pelo sistema.
Um cadastro incorreto pode gerar preço errado, dificuldade na leitura do código de barras ou movimentação inadequada de estoque. Já um lançamento errado no caixa pode provocar diferenças no fechamento.
Por isso, o PDV de Mercado deve ser utilizado juntamente com uma rotina de conferência e atualização das informações.
Padronizar os cadastros
A padronização facilita a identificação dos produtos e evita confusão entre itens semelhantes.
É recomendável manter um padrão para:
-
descrição;
-
código;
-
categoria;
-
unidade de venda;
-
preço;
-
código de barras.
Por exemplo, produtos semelhantes devem seguir uma lógica de descrição que permita diferenciá-los rapidamente.
Um cadastro organizado também facilita pesquisas e consultas no caixa.
Evitar produtos duplicados
Cadastrar o mesmo item mais de uma vez pode causar vários problemas.
As vendas podem ficar distribuídas entre dois cadastros diferentes, dificultando a análise do estoque e dos relatórios.
Antes de criar um novo produto, é importante verificar se ele já existe.
A conferência pode ser feita por:
-
descrição;
-
código interno;
-
código de barras;
-
categoria.
Manter somente um cadastro para cada item melhora a confiabilidade das informações.
Conferir os preços
Os preços precisam estar atualizados antes de serem utilizados durante a venda.
Caso o cadastro possua um valor incorreto, o operador poderá cobrar um preço diferente do esperado.
Por isso, alterações de preço devem seguir uma rotina de atualização e conferência.
Também é importante verificar se o valor apresentado no caixa corresponde ao cadastro atual do produto.
Manter códigos de barras corretos
O código de barras facilita a identificação rápida dos produtos.
Quando esse código está incorreto ou associado ao item errado, podem ocorrer problemas durante o atendimento.
Entre os cuidados importantes estão:
-
evitar códigos duplicados;
-
conferir a vinculação com o produto correto;
-
atualizar alterações;
-
testar a leitura quando necessário.
Se um código for vinculado ao produto errado, o operador pode registrar uma mercadoria diferente daquela que está sendo comprada.
Registrar todas as movimentações
Qualquer entrada ou saída que altere o caixa ou estoque precisa ser registrada corretamente.
Isso inclui:
-
vendas;
-
cancelamentos;
-
sangrias;
-
suprimentos;
-
devoluções;
-
ajustes;
-
entradas de produtos.
Movimentações realizadas sem registro são uma das principais causas de divergência entre o sistema e a realidade.
Se R$ 300 forem retirados do caixa sem lançar uma sangria, por exemplo, o fechamento indicará uma diferença exatamente porque o sistema continuará esperando aquele valor.
Conferir o caixa diariamente
A conferência diária permite identificar problemas enquanto as movimentações ainda estão recentes.
Ao final do expediente, o responsável pode comparar o saldo esperado com o valor encontrado.
Também é importante verificar separadamente:
-
dinheiro;
-
cartões;
-
Pix;
-
demais formas de pagamento.
Quando uma diferença é encontrada rapidamente, fica mais fácil consultar as operações do mesmo dia e descobrir sua origem.
Acompanhar divergências
Diferenças não devem ser apenas corrigidas. É importante entender por que aconteceram.
Se o mesmo tipo de problema aparece com frequência, pode indicar alguma falha no processo.
Por exemplo, diferenças recorrentes em dinheiro podem estar relacionadas a erros de troco ou movimentações não registradas.
Já divergências de estoque podem estar ligadas a:
-
vendas sem baixa;
-
entradas não registradas;
-
perdas;
-
devoluções;
-
erros de contagem.
Registrar e acompanhar essas ocorrências ajuda a evitar que o mesmo problema continue acontecendo.
Realizar inventários periódicos
O inventário compara a quantidade física dos produtos com os saldos registrados.
Imagine que o sistema informe 40 unidades de determinado item, mas a contagem encontre apenas 37. Existe uma diferença de três unidades que precisa ser analisada.
Inventários periódicos ajudam a identificar essas divergências e manter o estoque mais próximo da realidade.
A empresa pode realizar contagens gerais ou dividir os produtos em grupos para fazer verificações ao longo do tempo.
Com a combinação entre cadastro padronizado, registro correto das movimentações, conferência diária do caixa e inventários, os dados gerados pelas operações ficam mais consistentes e úteis para acompanhar a rotina do mercado.
Como escolher um PDV de Mercado adequado
A escolha de um sistema para o ponto de venda deve considerar principalmente a rotina do estabelecimento e os controles necessários para manter as operações organizadas. Não basta avaliar apenas a facilidade para registrar uma venda. É importante verificar se a solução consegue acompanhar as movimentações relacionadas ao caixa, aos produtos, ao estoque e às formas de pagamento.
Cada mercado possui características próprias, como quantidade de produtos cadastrados, volume de vendas, número de caixas e diferentes maneiras de receber dos clientes. Por isso, antes de escolher um PDV de Mercado, é recomendável identificar quais atividades precisam ser realizadas diariamente e quais informações o gestor deseja acompanhar.
Um sistema adequado deve facilitar o atendimento no caixa e, ao mesmo tempo, gerar informações confiáveis para as conferências posteriores.
Controle de caixa
O controle de caixa é um dos primeiros recursos que devem ser analisados.
O sistema precisa permitir o acompanhamento das movimentações desde a abertura até o fechamento. Isso inclui registrar o saldo inicial e todas as entradas e saídas realizadas durante o expediente.
É importante observar se é possível controlar:
-
abertura de caixa;
-
saldo inicial;
-
vendas;
-
recebimentos;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
fechamento;
-
diferenças encontradas na conferência.
Essas informações ajudam a entender como o saldo foi formado e facilitam a identificação de divergências.
Se o caixa iniciou com R$ 200, recebeu R$ 1.800 em dinheiro durante as vendas e teve uma sangria de R$ 1.000, todas essas operações precisam ser consideradas para determinar o valor esperado no encerramento.
Cadastro de produtos
Outro ponto importante é verificar como funciona o cadastro dos produtos.
O sistema deve permitir organizar informações necessárias para identificar cada mercadoria corretamente durante as vendas.
Entre os dados que podem fazer parte do cadastro estão:
-
código interno;
-
descrição;
-
categoria;
-
código de barras;
-
unidade de venda;
-
preço;
-
custo;
-
quantidade em estoque.
Um cadastro organizado reduz erros durante o atendimento e facilita a localização dos produtos.
Também é importante que as informações possam ser atualizadas sempre que houver alterações de preço, descrição ou demais características utilizadas na operação.
Controle de estoque integrado
O estoque precisa acompanhar aquilo que acontece no ponto de venda.
Quando uma venda é finalizada, a quantidade correspondente deve ser movimentada de acordo com os produtos comercializados. Dessa maneira, o saldo disponível permanece atualizado sem depender de registros manuais após cada atendimento.
Se um produto possui 50 unidades e oito são vendidas, o sistema deve considerar essa movimentação e apresentar o novo saldo de 42 unidades, desde que nenhuma outra entrada ou saída tenha ocorrido.
Além das vendas, o controle pode envolver:
-
entradas de mercadorias;
-
ajustes;
-
devoluções;
-
inventários;
-
histórico de movimentações;
-
acompanhamento de estoque mínimo.
Essa integração ajuda a identificar produtos próximos de acabar e facilita o planejamento das reposições.
Diferentes formas de pagamento
O mercado pode receber vendas de diversas maneiras. Por isso, o sistema deve permitir registrar separadamente cada modalidade utilizada.
Entre as formas mais comuns estão:
-
dinheiro;
-
cartão de débito;
-
cartão de crédito;
-
Pix;
-
outras modalidades adotadas pelo estabelecimento.
Essa separação é importante para que os valores possam ser conferidos posteriormente.
Se todas as vendas forem registradas apenas como recebimentos gerais, o gestor poderá ter dificuldade para descobrir quanto foi efetivamente recebido em dinheiro, cartões ou Pix.
Vendas com pagamento combinado
Também é importante avaliar se o sistema permite utilizar mais de uma forma de pagamento na mesma venda.
Esse recurso atende situações em que o cliente deseja dividir o valor entre diferentes modalidades.
Por exemplo, uma compra de R$ 250 pode ser paga com:
-
R$ 50 em dinheiro;
-
R$ 100 no Pix;
-
R$ 100 no cartão.
O sistema precisa registrar cada valor individualmente e confirmar que a soma corresponde aos R$ 250 da compra.
Além de facilitar o atendimento, esse controle permite que os valores sejam direcionados corretamente para cada modalidade durante o fechamento.
Sangria e suprimento
Sangrias e suprimentos fazem parte das movimentações que podem alterar o valor disponível no caixa sem representar uma nova venda.
A sangria corresponde à retirada de dinheiro durante o expediente. Já o suprimento representa a inclusão de um valor adicional.
O sistema deve registrar essas movimentações separadamente para que elas sejam consideradas no fechamento.
Imagine que o caixa possua R$ 1.500 e seja realizada uma sangria de R$ 1.000. Se essa retirada não for registrada, o sistema continuará esperando encontrar todo o valor no momento da conferência.
Por isso, a possibilidade de registrar essas operações contribui para um controle financeiro mais preciso.
Relatórios para acompanhamento
Os relatórios permitem analisar as informações geradas pelas operações realizadas ao longo do dia.
Ao avaliar um sistema, é interessante verificar se ele permite consultar dados como:
-
total de vendas;
-
vendas por período;
-
produtos vendidos;
-
formas de pagamento;
-
movimentações de caixa;
-
cancelamentos;
-
descontos;
-
sangrias e suprimentos;
-
diferenças no fechamento.
Essas consultas ajudam o gestor a encontrar informações sem precisar analisar cada venda individualmente.
Um relatório de vendas por forma de pagamento, por exemplo, permite visualizar rapidamente quanto foi recebido em dinheiro, débito, crédito e Pix durante determinado período.
Histórico de movimentações
Além de apresentar o saldo atual, um bom controle precisa permitir compreender como ele foi formado.
Por isso, o histórico de movimentações é um recurso importante.
No estoque, o histórico pode mostrar:
-
entradas;
-
vendas;
-
devoluções;
-
ajustes;
-
inventários.
Já no caixa, pode apresentar:
-
abertura;
-
recebimentos;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
fechamento.
Esse acompanhamento é útil principalmente quando existe uma diferença que precisa ser investigada.
Se o estoque apresenta uma quantidade diferente da encontrada fisicamente, consultar as movimentações anteriores pode ajudar a localizar a origem da divergência.
Integração das informações
Um dos aspectos mais importantes na escolha é verificar se os diferentes controles trabalham de forma conectada.
Imagine uma venda de três produtos no valor de R$ 180. O cliente paga R$ 80 em dinheiro e R$ 100 no cartão.
Quando a operação é finalizada, diferentes registros podem ser realizados ao mesmo tempo:
Venda registrada → produtos movimentados → estoque atualizado → R$ 80 registrados em dinheiro → R$ 100 registrados no cartão → informações disponíveis para o fechamento.
Esse fluxo reduz a necessidade de cadastrar os mesmos dados em diferentes lugares.
Quanto maior a integração entre os processos, mais simples fica acompanhar a operação do estabelecimento.
O que avaliar antes da escolha
Antes de adotar uma solução, é importante analisar se ela atende às atividades realmente realizadas pelo mercado.
Uma avaliação pode considerar perguntas como:
-
O sistema registra abertura e fechamento de caixa?
-
Permite controlar produtos e preços?
-
Atualiza o estoque conforme as vendas?
-
Trabalha com diferentes formas de pagamento?
-
Permite dividir uma venda entre duas ou mais modalidades?
-
Registra sangrias e suprimentos?
-
Mantém histórico das movimentações?
-
Disponibiliza relatórios para conferência?
-
Integra vendas, caixa e estoque?
Essas perguntas ajudam a direcionar a análise para recursos que possuem impacto direto na rotina.
Também é importante considerar facilidade de utilização. Um sistema pode possuir diversos controles, mas eles precisam ser apresentados de maneira organizada para que as operações do dia a dia sejam realizadas com agilidade.
Organização da operação em um único fluxo
Quando vendas, caixa, produtos, estoque e pagamentos estão conectados, cada operação realizada no atendimento passa a gerar informações para outros controles.
Uma venda deixa de ser apenas um registro do valor recebido. Ela também informa quais produtos foram comercializados, quais quantidades saíram do estoque e como o cliente realizou o pagamento.
Essa organização facilita tanto o trabalho no caixa quanto as conferências posteriores.
Um PDV de Mercado bem estruturado permite acompanhar vendas, movimentações financeiras, produtos, estoque e recebimentos dentro de um fluxo integrado. Com registros realizados corretamente, o estabelecimento consegue reduzir divergências, localizar movimentações com maior facilidade e manter uma visão mais organizada das operações realizadas diariamente.